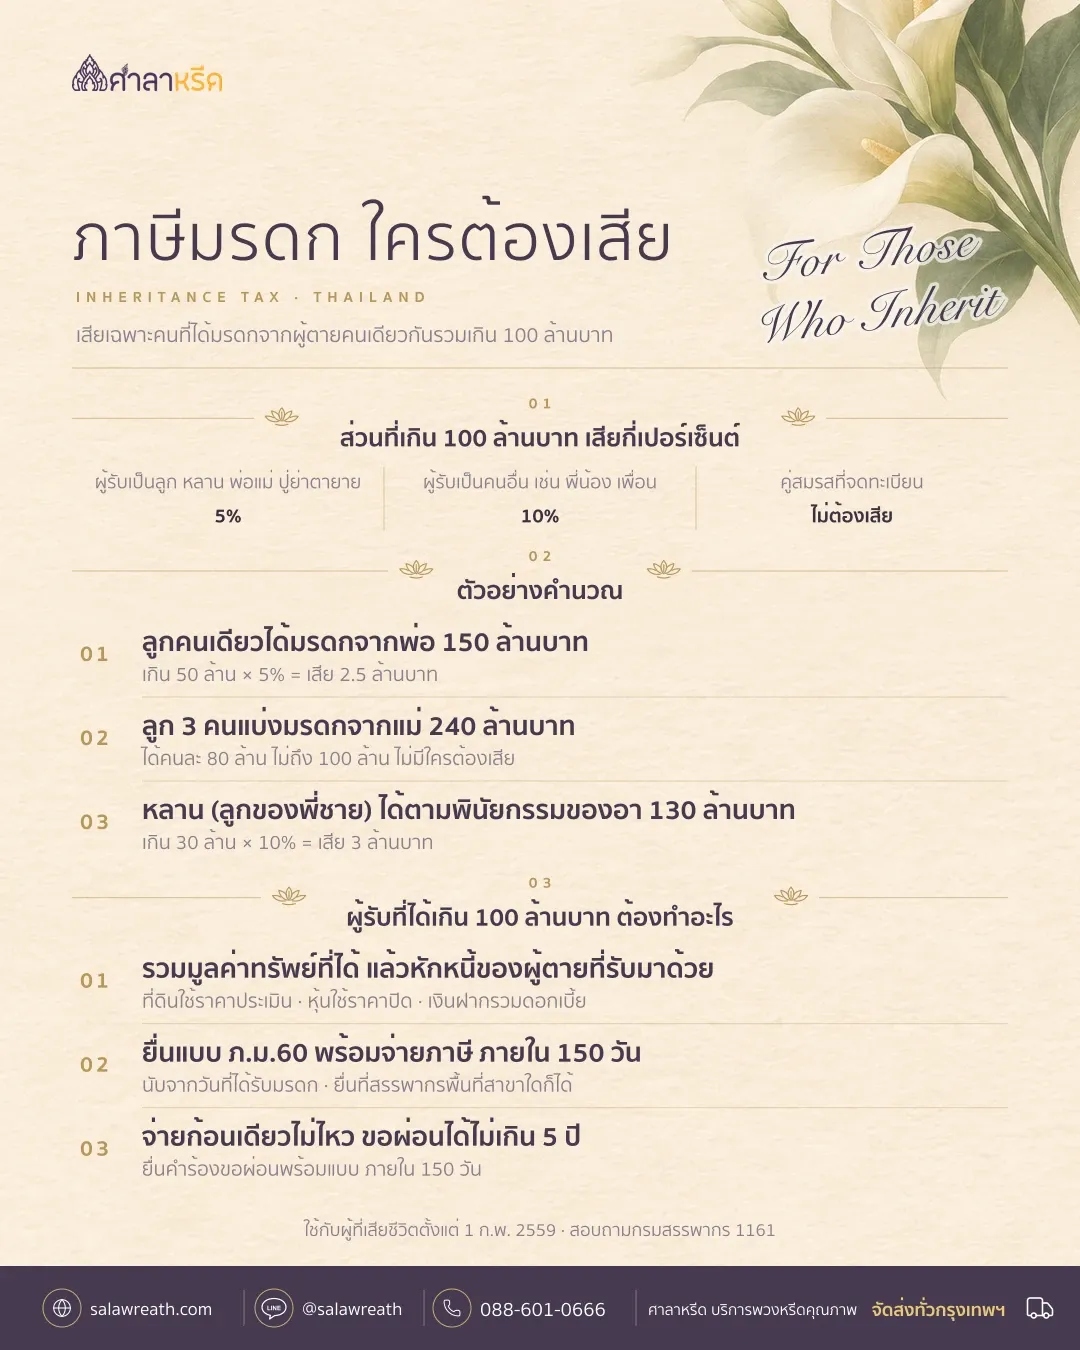
ภาษีมรดกเสียเฉพาะผู้รับมรดกที่ได้ทรัพย์สุทธิจากเจ้ามรดกคนเดียวกันเกิน 100 ล้านบาท โดยเสียเฉพาะส่วนที่เกิน ลูกหลานหรือพ่อแม่ของผู้ตายเสีย 5% คนอื่นเสีย 10% ส่วนคู่สมรสไม่ต้องเสียเลย ใครได้ไม่ถึง 100 ล้านบาทไม่ต้องยื่นแบบและไม่ต้องจ่ายอะไรให้กรมสรรพากร
ภาษีมรดก สรุปใครต้องเสีย เท่าไหร่ ยื่นเมื่อไร
|
เรื่อง |
คำตอบ |
|---|---|
|
กฎหมาย |
พ.ร.บ.ภาษีการรับมรดก พ.ศ. 2558 ใช้กับคนที่เสียชีวิตตั้งแต่ 1 ก.พ. 2559 |
|
ใครเสีย |
ผู้รับมรดก (ทายาทโดยธรรมหรือผู้รับตามพินัยกรรม) ไม่ใช่กองมรดก |
|
ได้ไม่เกิน 100 ล้านบาท |
ไม่ต้องเสีย ไม่ต้องยื่นแบบ |
|
ส่วนที่เกิน 100 ล้านบาท ผู้รับเป็นลูก หลาน (ลูกของลูก) พ่อแม่ ปู่ย่าตายาย |
5% |
|
ส่วนที่เกิน 100 ล้านบาท ผู้รับเป็นคนอื่น (พี่น้อง หลานที่เป็นลูกของพี่น้อง ลุงป้าน้าอา เพื่อน) |
10% |
|
คู่สมรสที่จดทะเบียน |
ไม่ต้องเสีย ไม่ว่าได้เท่าไหร่ |
|
ทรัพย์ที่นับ |
ที่ดินและบ้าน · หุ้นและกองทุน · เงินฝาก · รถหรือเรือที่มีทะเบียน · ทรัพย์สินทางการเงินอื่นตามที่กฎหมายกำหนดเพิ่ม |
|
ยื่นแบบ |
ภ.ม.60 พร้อมจ่ายภาษี ภายใน 150 วันนับแต่วันที่ได้รับมรดก |
|
ยื่นที่ไหน |
สำนักงานสรรพากรพื้นที่สาขาแห่งใดก็ได้ |
|
จ่ายไม่ไหว |
ขอผ่อนได้ไม่เกิน 5 ปี |
- 100 ล้านบาทนับต่อผู้รับ 1 คน และนับรวมทุกก้อนที่ได้จากเจ้ามรดกคนเดียวกัน
- มูลค่าที่ใช้คิดคือมูลค่าสุทธิ หลังหักหนี้ของผู้ตายที่ผู้รับต้องรับผิดชอบไปด้วย
- ภาษีมรดกแยกจากภาษีเงินได้ เงินหรือทรัพย์ที่ได้จากการรับมรดกไม่ต้องนำไปรวมยื่นภาษีเงินได้บุคคลธรรมดา
ภาษีมรดก คืออะไร ใช้กับมรดกแบบไหน
ภาษีมรดกในไทยมีชื่อทางการว่าภาษีการรับมรดก เก็บจาก "คนที่ได้รับ" ไม่ได้เก็บจากกองทรัพย์ของคนที่เสียชีวิต จึงคิดแยกทีละคน ทายาทคนหนึ่งอาจต้องเสีย ขณะที่พี่น้องอีกคนที่ได้ส่วนน้อยกว่าไม่ต้องเสีย
กฎหมายมีผลตั้งแต่ 1 กุมภาพันธ์ 2559 ถ้าเจ้ามรดกเสียชีวิตก่อนวันนั้น ไม่ต้องเสียภาษีมรดก แม้จะเพิ่งมาโอนทรัพย์กันทีหลัง
มรดกที่ไม่มีพินัยกรรมแบ่งตามลำดับทายาทโดยธรรม ส่วนมรดกที่มีพินัยกรรมแบ่งตามที่เขียนไว้ ทั้งสองแบบใช้เกณฑ์ภาษีเดียวกัน คือดูว่าแต่ละคนได้รับรวมแล้วเกิน 100 ล้านบาทหรือไม่
ณ พฤศจิกายน 2569 เกณฑ์ 100 ล้านบาทกับอัตรา 5% และ 10% ยังเป็นค่าเดิมตั้งแต่ปี 2559 ตัวเลข 50 ล้านบาทที่เห็นกันในข่าวเป็นเกณฑ์ของภาษีที่ดิน ไม่ใช่ภาษีมรดก
รับมรดกต้องเสียภาษีไหม ใครต้องเสีย ใครไม่ต้องเสีย
ผู้รับมรดกที่ได้เกิน 100 ล้านบาทต้องเสียทุกคน ยกเว้นคู่สมรสที่จดทะเบียน และวัด มูลนิธิ โรงเรียน หรือหน่วยงานรัฐ ที่ได้รับไปใช้ด้านศาสนา การศึกษา หรือสาธารณประโยชน์ตามประเภทที่กฎกระทรวงกำหนด คู่ที่อยู่กินกันโดยไม่จดทะเบียนไม่นับเป็นคู่สมรส จึงเสียเหมือนคนอื่น
คนสัญชาติไทยและคนต่างชาติที่มีถิ่นที่อยู่ในไทยตามกฎหมายคนเข้าเมือง นับทรัพย์ทั้งที่อยู่ในไทยและต่างประเทศ ส่วนคนต่างชาติที่ไม่ได้อยู่ในไทย นับเฉพาะทรัพย์ที่อยู่ในไทย
ผู้จัดการมรดกไม่ได้เป็นผู้เสียภาษีมรดกเพราะตำแหน่ง ผู้จัดการมรดกรวบรวมทรัพย์และแบ่งให้ทายาท ภาษีตกกับทายาทที่ได้ส่วนเกิน 100 ล้านบาท ยกเว้นกรณีที่ทายาทเสียชีวิตก่อนยื่นแบบ ผู้จัดการมรดกของทายาทคนนั้นต้องยื่นแทนภายใน 150 วันนับแต่วันที่ได้รับแต่งตั้ง
ทรัพย์สินที่นับเป็นภาษีมรดก และวิธีตีมูลค่า
ภาษีมรดกนับเฉพาะทรัพย์ 5 ประเภท และตีมูลค่า ณ วันที่ได้รับมรดก
|
ประเภททรัพย์ |
ตีมูลค่าอย่างไร |
|---|---|
|
ที่ดิน บ้าน คอนโด |
ราคาประเมินทุนทรัพย์ของกรมธนารักษ์ ไม่ใช่ราคาตลาด |
|
หุ้นในตลาดหลักทรัพย์ |
ราคาปิดของวันที่ได้รับมรดก |
|
หุ้นนอกตลาด |
มูลค่าตามบัญชีของรอบบัญชีก่อนหน้า |
|
หน่วยลงทุน พันธบัตร หุ้นกู้ |
ตามหลักเกณฑ์ของกรมสรรพากรแต่ละชนิด |
|
เงินฝากธนาคาร สลากออมสิน |
ยอดเงินรวมดอกเบี้ย |
|
รถยนต์ รถจักรยานยนต์ เรือยนต์ เครื่องบินที่มีทะเบียน |
ค่าเฉลี่ยราคาประเมินสูงสุดกับต่ำสุดของกรมการขนส่งทางบก (สำหรับรถ) |
ทองคำ เครื่องประดับ พระเครื่อง ของสะสม และเงินจากประกันชีวิตที่ผู้ตายระบุผู้รับไว้ ไม่อยู่ใน 5 ประเภทนี้ จึงไม่ถูกนำมานับรวม ถ้าไม่แน่ใจว่าทรัพย์ชิ้นไหนนับหรือไม่ สอบถามกรมสรรพากร 1161 ก่อนยื่น
หนี้ของผู้ตายที่ตกทอดมาหักออกได้ก่อน เช่น ได้คอนโดราคาประเมิน 120 ล้านบาทพร้อมหนี้จำนองที่ยังค้าง 30 ล้านบาท มูลค่าสุทธิคือ 90 ล้านบาท ไม่ถึงเกณฑ์
ก่อนแบ่งมรดก ต้องแยกสินสมรสครึ่งหนึ่งให้คู่สมรสก่อน ส่วนที่แยกออกมานั้นเป็นของคู่สมรสอยู่แล้ว ไม่ใช่มรดก
ภาษีมรดก คิดยังไง ตัวอย่างคำนวณ
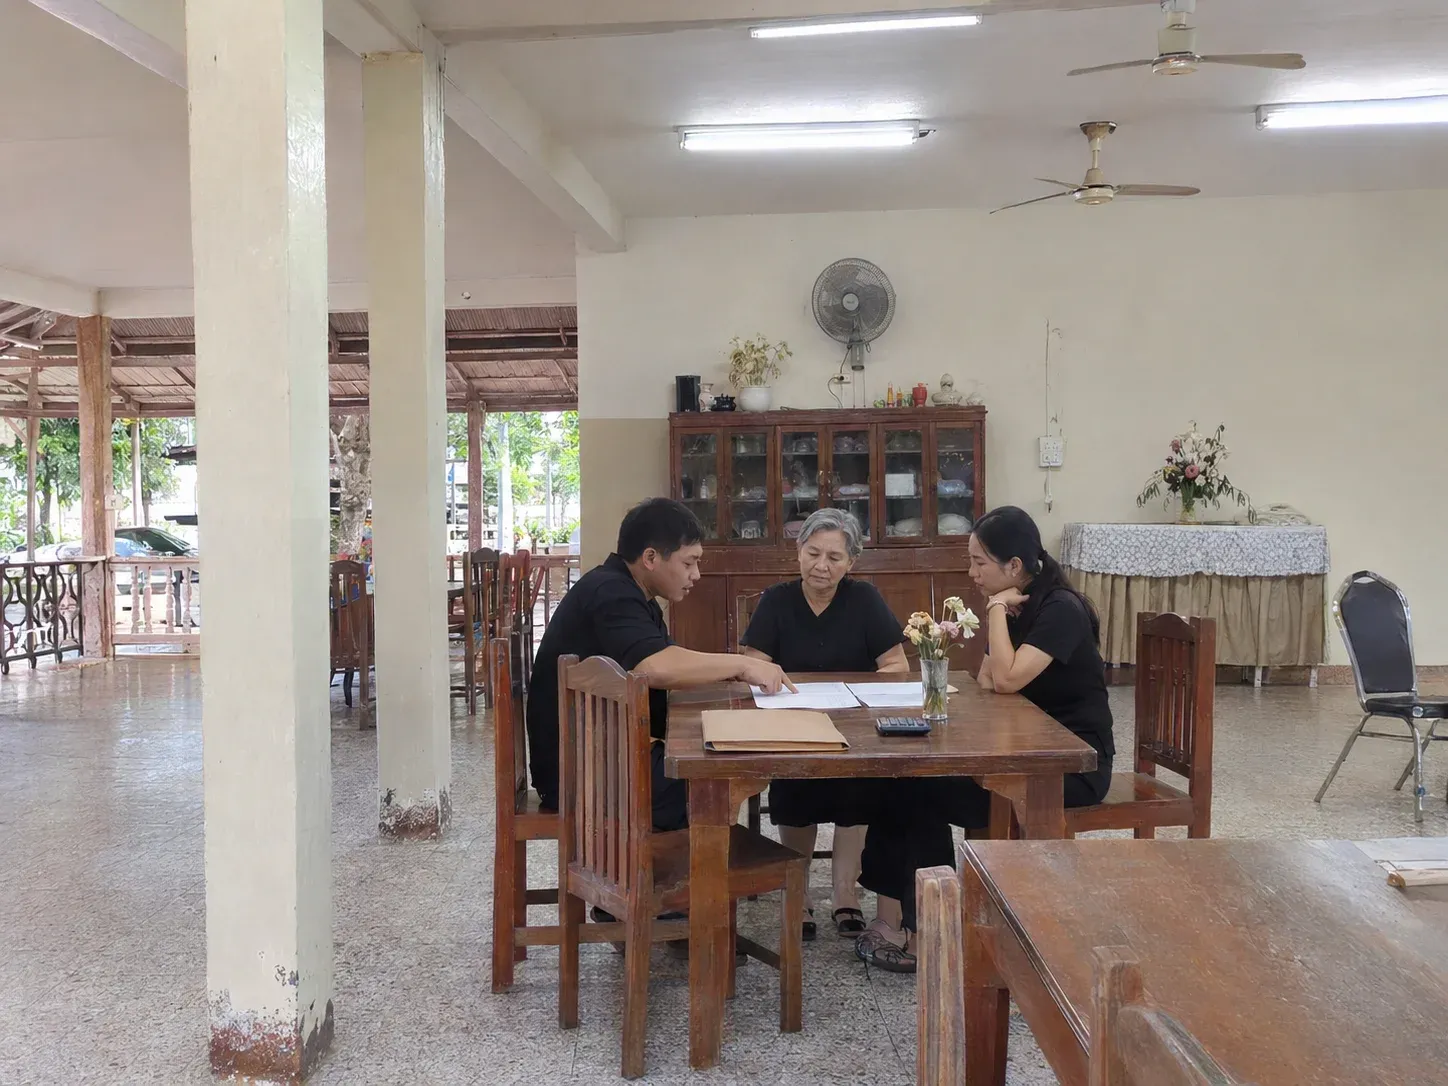
ภาษีมรดกคิดจากมูลค่าสุทธิที่ผู้รับคนนั้นได้ ลบ 100 ล้านบาท แล้วคูณ 5% หรือ 10% ตามความสัมพันธ์กับผู้ตาย
ภาษี = (มูลค่ามรดกสุทธิที่ได้รับ − 100 ล้านบาท) × 5% หรือ 10%
|
กรณี |
ผู้รับได้ (สุทธิ) |
ส่วนที่เกิน 100 ล้าน |
อัตรา |
ภาษีที่ต้องจ่าย |
|---|---|---|---|---|
|
ลูกคนเดียวได้มรดกจากพ่อ |
150 ล้านบาท |
50 ล้านบาท |
5% |
2.5 ล้านบาท |
|
ลูก 3 คนแบ่งมรดกจากแม่ 240 ล้านบาท เท่ากัน |
คนละ 80 ล้านบาท |
ไม่เกิน |
- |
0 บาท |
|
หลานชาย (ลูกของพี่ชาย) ได้ตามพินัยกรรมของอา |
130 ล้านบาท |
30 ล้านบาท |
10% |
3 ล้านบาท |
|
ภรรยาที่จดทะเบียนได้มรดกจากสามี |
300 ล้านบาท |
- |
ไม่อยู่ในบังคับ |
0 บาท |
กองมรดกรวมเกิน 100 ล้านบาทก็อาจไม่มีใครต้องเสียเลย ถ้าแบ่งให้ทายาทหลายคนแล้วแต่ละคนได้ไม่ถึง 100 ล้านบาท แบบกรณีที่สอง
ถ้าได้มรดกหลายครั้งจากเจ้ามรดกคนเดียวกัน เช่น โอนที่ดินก่อนแล้วค่อยได้เงินฝากทีหลัง ต้องนับรวมกัน ก้อนที่ทำให้ยอดรวมเกิน 100 ล้านบาทคือก้อนที่เริ่มต้องยื่นแบบ
ยื่นภาษีมรดก แบบ ภ.ม.60 ที่ไหน ภายในกี่วัน
ผู้รับมรดกที่ได้เกิน 100 ล้านบาท ต้องยื่นแบบ ภ.ม.60 พร้อมจ่ายภาษีภายใน 150 วันนับแต่วันที่ได้รับมรดก ยื่นได้ที่สำนักงานสรรพากรพื้นที่สาขาแห่งใดก็ได้ทั่วประเทศ
- รวบรวมเอกสาร ใบมรณบัตรของเจ้ามรดกจากการแจ้งตาย บัตรประชาชนผู้รับ เอกสารที่แสดงว่าได้รับมรดก (คำสั่งศาลตั้งผู้จัดการมรดก พินัยกรรม หรือหนังสือแบ่งมรดก) และเอกสารของทรัพย์แต่ละชิ้น เช่น โฉนด สมุดบัญชี ใบหุ้น เล่มทะเบียนรถ
- รวมมูลค่า ตีมูลค่าทรัพย์ทุกชิ้นตามวิธีในหัวข้อก่อน หักหนี้ที่ตกทอดมา
- กรอกแบบ ภ.ม.60 ดาวน์โหลดแบบและคู่มือได้ที่เว็บกรมสรรพากร rd.go.th
- ยื่นและจ่ายภาษี ภายใน 150 วัน หรือยื่นคำร้องขอผ่อนชำระไปพร้อมกัน
สำนักงานที่ดินต้องแจ้งกรมสรรพากรทุกครั้งที่จดทะเบียนโอนมรดก กรมสรรพากรจึงรู้ว่าใครได้รับที่ดินมรดกตั้งแต่วันโอน
กรมสรรพากรเริ่มเปิดให้ยื่นแบบภาษีมรดกทางออนไลน์ในปี 2569 ถ้าจะยื่นทางนี้ เช็คเงื่อนไขล่าสุดที่ rd.go.th หรือโทร 1161 ก่อน
ผ่อนชำระภาษีมรดก และค่าปรับเมื่อยื่นช้า
ภาษีมรดกขอผ่อนได้ไม่เกิน 5 ปี ต้องยื่นคำร้องพร้อมแบบ ภ.ม.60 ภายในกำหนด 150 วัน แบ่งจ่ายเป็นงวดเท่ากัน เลือกงวดรายเดือน ทุก 3 เดือน 6 เดือน หรือ 12 เดือนได้ และต้องวางหลักประกันภายใน 30 วัน เช่น หนังสือค้ำประกันของธนาคาร หรือจำนองที่ดิน
ค่าปรับเมื่อยื่นช้าหรือไม่ยื่นแบบ
- เบี้ยปรับ ไม่ยื่นแบบ 1 เท่าของภาษี ยื่นแล้วแต่แสดงมูลค่าขาด 0.5 เท่าของภาษีที่ขาด
- เงินเพิ่ม 1.5% ต่อเดือนของภาษีที่ต้องจ่าย เศษของเดือนนับเป็น 1 เดือน แต่รวมแล้วไม่เกินจำนวนภาษี
- โทษอาญา ไม่ยื่นแบบโดยไม่มีเหตุอันสมควร ปรับไม่เกิน 500,000 บาท ถ้าแจ้งเท็จหรือหลบเลี่ยงภาษี จำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 200,000 บาท
ถ้าไม่ยื่นแบบเลย เจ้าพนักงานประเมินเรียกเก็บย้อนหลังได้ 10 ปี
ภาษีมรดก ที่ดิน รับมรดกที่ดินต้องจ่ายอะไรบ้าง
ที่ดินมรดกเสียภาษีมรดกก็ต่อเมื่อรวมกับทรัพย์อื่นแล้วผู้รับได้เกิน 100 ล้านบาท ตามราคาประเมิน ที่ดินมรดกส่วนใหญ่จึงไม่ต้องเสียภาษีมรดก แต่มีค่าใช้จ่ายอื่นที่คนมักเรียกรวมกันว่า "ภาษีมรดกที่ดิน"
|
ค่าใช้จ่าย |
จ่ายเมื่อไร |
เท่าไหร่ |
|---|---|---|
|
ค่าธรรมเนียมโอนมรดก |
ตอนจดทะเบียนโอนที่สำนักงานที่ดิน |
0.5% ของราคาประเมิน ถ้าผู้รับเป็นลูกหลาน พ่อแม่ หรือคู่สมรส · คนอื่น 2% |
|
ภาษีเงินได้หัก ณ ที่จ่าย และภาษีธุรกิจเฉพาะ |
ตอนรับโอนมรดก |
ไม่ต้องเสีย การโอนมรดกไม่นับเป็นการขาย |
|
ภาษีที่ดินและสิ่งปลูกสร้าง |
ทุกปี กับเทศบาลหรือ อบต. |
ผู้ที่เป็นเจ้าของ ณ 1 มกราคม ของปีนั้นเป็นผู้เสีย |
|
ภาษีเงินได้จากการขาย |
เมื่อขายที่ดินมรดกออกไปภายหลัง |
คิดตามหลักการขายอสังหาริมทรัพย์ที่ได้มาโดยมรดก |
ค่าธรรมเนียมโอนและเอกสารที่สำนักงานที่ดินเรียก ต่างกันไปตามกรณี ถามสำนักงานที่ดินที่ที่ดินตั้งอยู่ก่อนไปโอน
ภาษีการให้ ยกทรัพย์ให้ลูกก่อนเสียชีวิต
ถ้าพ่อแม่ยกทรัพย์ให้ลูกตอนยังมีชีวิต จะไม่ใช่ภาษีมรดกแต่เป็นภาษีการให้ ซึ่งอยู่ในภาษีเงินได้บุคคลธรรมดาของผู้รับ
|
ผู้ให้ |
ยกเว้นต่อปีภาษี |
ส่วนที่เกิน |
|---|---|---|
|
พ่อแม่ ปู่ย่าตายาย ลูก หลาน หรือคู่สมรส |
20 ล้านบาท |
เลือกเสีย 5% แยกต่างหาก หรือรวมคำนวณกับเงินได้อื่น |
|
คนอื่นที่ให้ในพิธีหรือตามธรรมเนียม |
10 ล้านบาท |
เลือกเสีย 5% แยกต่างหาก หรือรวมคำนวณกับเงินได้อื่น |
กรณีพ่อแม่โอนที่ดินหรือบ้านให้ลูกที่ชอบด้วยกฎหมาย ภาษีส่วนที่เกิน 20 ล้านบาทหักที่สำนักงานที่ดินตอนจดทะเบียน และผู้โอนเป็นคนจ่าย (ไม่รวมบุตรบุญธรรม)
ครอบครัวที่ทรัพย์รวมเกิน 100 ล้านบาทต่อทายาทหนึ่งคน มักทยอยโอนให้ล่วงหน้าภายในวงเงินยกเว้นแต่ละปี ทรัพย์มากระดับนี้ควรปรึกษานักบัญชีหรือทนายความภาษีก่อน
เนื้อหาสรุปจาก พ.ร.บ.ภาษีการรับมรดก พ.ศ. 2558 และประมวลรัษฎากร ตรวจกับเว็บกรมสรรพากรเมื่อพฤศจิกายน 2569 ไม่ใช่คำแนะนำทางภาษีรายกรณี สอบถามเพิ่มเติมได้ที่ศูนย์สารนิเทศสรรพากร 1161
สั่งพวงหรีดถึงงาน เมื่อไปร่วมไม่ได้
ศาลาหรีดรับสั่งพวงหรีดส่งถึงศาลาวัด ไปร่วมงานศพไม่ได้ เลือกพวงหรีดดอกไม้สดแล้วสั่งทาง LINE ของร้าน ได้ทุกวัน